Mostrando entradas con la etiqueta mapfre. Mostrar todas las entradas

miércoles, 17 de abril de 2013

¿CÓMO SE "ANULA" UN SEGURO?

Un seguro es un contrato. Un contrato donde pagamos una cierta cantidad de dinero a una aseguradora a cambio de una compensación económica o un servicio, siempre que se presente una situación contemplada en el contrato. El conjunto de documentos en los que se formaliza el contrato del seguro se llama póliza de seguro.

Muchas veces el término póliza se utiliza como sinónimo de seguro. La duración de un contrato de seguro está regulada por la Ley y viene determinada en la póliza. Como máximo un seguro puede tener una duración de 10 años, sin embargo, lo normal es que un seguro tenga una duración de un año y que al final de cada año se prorrogue por otro año más y así sucesivamente. Por eso, en realidad, no anulamos pólizas de seguros, más bien indicamos nuestro deseo de oponernos a su prórroga por un año más.

La ley dice que para oponerse a la prorroga de un contrato de seguro se tiene que hacer por escrito. Olvidemos todas la leyendas urbanas y todos los comentarios de cafetería. La oposición a la prórroga de un contrato de seguro es, y solo es, como indica la ley. Y la Ley de Contrato de Seguro dice esto:

Artículo 22: Las partes pueden oponerse a la prórroga del contrato mediante una notificación escrita a la otra parte, efectuada con un plazo de dos meses de anticipación a la conclusión del período del seguro en curso.

Solo 35 palabras. Sencillo, claro. Fácil incluso de memorizar. Por qué entonces tantas versiones erróneas y sobre todo interesadas de como “anular” una póliza? Vamos a precisar un poco este artículo tan sencillo.

  • Primer punto importante: Una vez hecho el contrato, la única forma de evitar que este no se prorrogue automáticamente, es mediante un escrito. Da igual si es una carta, un fax, un correo electrónico o en una servilleta de papel. Ha de ser por escrito. No vale llamar por teléfono y/o dejar recado. Tampoco vale presentarse en una oficina de seguros y pedir la “anulación” verbalmente.
  • Segundo punto importante: “La otra parte”, ha de recibir la notificación. Al respecto tenemos que tener en cuenta que “Las comunicaciones que efectúe el tomador del seguro al agente de seguros que medie o que haya mediado en el contrato surtirán los mismos efectos que si se hubiesen realizado directamente a la entidad aseguradora”(1) Pero si yo he hecho un seguro en Barcelona y ahora vivo en Santiago, no sería suficiente con hacer llegar la notificación a la agencia de seguros más cercana o entregarla al primer agente de la aseguradora que encontremos. La notificación escrita para oponerse a la prórroga del contrato, deberíamos enviarla directamente a la aseguradora o al agente “que ha hecho la póliza”. Las direcciones y teléfonos que necesitemos son una información que está reflejada obligatoriamente en la póliza. Si es necesario llamamos a la aseguradora y le preguntamos a donde enviar el escrito. Y si no se el número de la aseguradora, llamo a información telefónica o lo busco en internet.
  • Y tercer punto importante: La notificación por escrito hay que hacerla con dos meses de anticipación. Es decir si el seguro se hizo el 1 de junio de 2012, y no deseamos renovarlo un año más, debemos notificar a la aseguradora, más tardar, el 1 de abril de 2013. Es recomendable que pueda existir algún tipo de justificante válido de la fecha de notificación.

Además
  • Si bien en la ley no dice nada, es lógico pensar, que el contenido del escrito ha de ser el suficiente como para que “la otra parte” sepa de que se trata. En el escrito se puede poner cualquier cosa, pero como mínimo, tendrá que figurar por lo menos, el nombre del tomador, el número de póliza e indicar que nos oponemos a la prorroga del contrato que corresponde con es,e número de póliza.
  • Si bien en la ley tampoco dice nada, el escrito ha de ir firmado por el tomador, que es la persona que ha contrato el seguro y la que está obligada a pagarlo. Nadie que no sea el tomador, tiene derecho a solicitar la oposición a la prórroga del contrato.
  • Por último, y tampoco la ley dice nada al respecto, es adecuado adjuntar una copia de algún documento oficial que tenga validez para confirmar que quien firma es realmente quien dice ser. Por ejemplo del DNI. De lo contrario cualquiera podría enviar un escrito a cualquier lado firmando por nosotros.
Pero todo esto no solo se aplica al asegurado. También se aplica a la aseguradora. Y con esto también existe decenas de leyendas urbanas. Pues una aseguradora, y me vais a permitir la expresión, se puede oponer a prorrogar el contrato de quien quiera, cuando quiera y por el motivo que le mejor le venga en gana. Exactamente igual que puede hacer un asegurado. Y es que no tiene porque existir ninguna razón especial. Tan solo se ha de ajustar al Artículo 22: Notificar dos meses antes y por escrito.

En este otro artículo se comentan otras situaciones contempladas en la Ley, donde asegurado y aseguradora también pueden resolver o rescindir el contrato de seguro.

Ampliación de artículo publicado originalmente en | QAH.com

domingo, 17 de marzo de 2013

¿Qué es AGROSEGURO?


En España existen fórmulas de seguro que son un referente mundial.  Una de ellas es AGROSEGURO.
AGROSEGURO (Agrupación Española de Entidades Aseguradoras de los Seguros Agrarios Combinados S.A. ) es una sociedad anónima de capital privado. Se creó en abril de 1980, un año y unos meses después de haberse promulgado la Ley de Seguros Agrarios Combinados. Una de las condiciones que imponía la ley para la extensión y difusión del seguro agrario, referente a las aseguradoras privadas, era que éstas se agrupasen en una sociedad con el fin de gestionar todo lo relacionado con seguros agrarios combinados. Éste fue el origen de AGROSEGURO. 
Es uno de los tres pilares del sistema de seguros agrarios de España, siendo los siguientes:
- El Estado, a través de la Entinad Estatal de Seguro Agrarios (ENESA)  que da soporte financiero y con su presupuesto subvenciona en torno 50% del precio del seguro en cada campaña.
- AGROSEGURO, cuyo capital social está suscrito por las aseguradoras privadas. Cada año éstas pueden entrar o salir del cuadro de socios o aumentar o disminuir su participación en el capital si lo desean. Actualmente, las aseguradoras que conforman AGROSEGURO, pueden consultarse en elúltimo informe anual publicado por la entidad
- El Reaseguro que realiza el Consorcio de Compensación de Seguros.
De esta forma, AGROSEGURO es, para entendernos, la aseguradora exclusiva de los seguros agrícolas (uva, aceituna, algodón, plátano, cereales…), forestales (plantaciones forestales), ganaderos (vacas, abejas, caracoles, cerdos…) y acuícolas (mejillón, trucha, rodaballo…). Las póliza se contratan con AGROSEGURO y para hacer una póliza de AGROSEGURO, tenemos que dirigirnos a cualquiera de las aseguradoras que forman AGROSEGURO: (MAPFRE, SEGUROS GENERALES RURAL,  AGROMUTUA, CASER, MUTRAL, PLUS ULTRA, ALLIANZ, y así hasta casi 30 aseguradoras. En cada póliza participa económicamente el asegurado y el estado y en caso de siniestro participan todas las aseguradoras que forman AGROSEGURO  y el Consorcio de Compensación de Seguros.
Elabora las coberturas de los seguros agrarios. Además, actúa en todo lo relacionado con el establecimiento de las condiciones del seguro: tarifas, normas de peritación, pago de siniestros… El sistema es considerado de los mejores del mundo.
Decía Antonio Fernández Toraño, ex presidente de AGROSEGURO, que “desde una perspectiva internacional, la forma en que España ha resuelto el aseguramiento de sus producciones agrícolas y ganaderas es ejemplar. La Unión Europea podría inspirarse en el futuro en el modelo español. Las subvenciones del Estado, la unión de las aseguradoras privadas en torno a una sociedad y el reaseguro son las claves del éxito de este modelo”
Para finalizar, destacar que en el año 2011 aseguró una producción agrícola y ganadera valorada en 11.000 millones de € y tuvo una primas de seguros cercanas a los 700 millones de €.
Publicado originalmente en| QAH.com

Vía| MAPFRE   , Ministerio de Agricultura, Alimentación y Medio Ambiente   , AGROSEGURO

miércoles, 20 de febrero de 2013

¿CUÁNTO VALE UN SEGURO DE VIDA?

Un seguro de vida puede ser más caro o más barato, las diferencias entre uno u otro no son grandes y las coberturas suelen ser muy parecidas. Pero, independientemente de lo que cuesten, de lo que no hay duda es de lo mucho que valen. Nos explicamos.


En España, si trabajas,  es obligatorio tener un seguro médico (Seguridad Social) y si tienes un automóvil, el que sea, trabajes o no, es obligatorio tenerlo asegurado. Tanto en un caso como en otro, a fin de poder hacer frente a importantes sumas de dinero, se estableció la obligatoriedad de un seguro. De esta forma, todos pagamos una “cuota” anual y cuando ocurre un accidente o padecemos una enfermedad, es el seguro el que se hace cargo.


Pero no es obligatorio tener un seguro de vida. Y sin embargo, las consecuencias en caso de un accidente o una enfermedad de consecuencias fatales, también suponen importantes perjuicios personales y familiares.
Un seguro de vida es un contrato mediante el cual, una aseguradora se compromete a indemnizar una determinada cantidad de dinero a un beneficiario, en caso de fallecimiento del asegurado.También, suele ser común, que la aseguradora indemnice una determinada cantidad de dinero en caso que el asegurado, por cualquier causa, llegase a estar en una situación tal que no pudiera trabajar nunca más (se conoce como incapacidad profesional absoluta). La indemnización puede ser en forma de un capital inmediato o rentas mensuales durante un determinado periodo.

Todos sabemos que existe un sistema de pensiones estatales de viudez, orfandad, invalidez y jubilación, pero esas pensiones son ajustadas en muchas situaciones, especialmente en el caso de autónomos que cotizan por la base mínima, son insuficientes. Para un autónomo un seguro de vida son como unos zapatos, no se puede salir a la calle sin ellos.

Un seguro de vida VALE para compensar la pérdida de ingresos cuando fallece una persona. Un seguro de vida VALE para seguir teniendo un “sueldo” cuando por una incapacidad ya no podemos volver a trabajar. Un seguro de vida VALE para poder jubilarse con otra dignidad.

De todos los seguros que existen, el seguro de vida es el que más vale. A modo de ejemplo:
  • A un pintor, hombre o mujer de 30 años, un seguro de vida le costaría 30€/mes(1) pero le valdría una indemnización de 200.000€ en caso de un fallecimiento o de una incapacidad profesional absoluta.
Un seguro de vida cuesta poco y vale mucho. Lo que más cuesta es vencer ese miedo de contratarlo, ¿o no?

Publicado originalmente en| QAH.com

miércoles, 13 de febrero de 2013

bitly David Valuja

En algunas web o redes sociales no permite un link a bitly.

bitly es una gran herramienta web para archivar automáticamente todos los enlaces que compartes en twitter o facebook y de esta forma, tenerlos fácilmente archivados y localizados.

Además los puedes organizar y agrupar por temas y puedes hacer que la lista de enlaces o los grupos, todo o en parte, sean de acceso público o privado.

A este post apuntan, pues, otras páginas, como pinterest, que no permite que pongas un acceso directo a bitly y de esta forma que puedas acceder a la información de mi perfil en bitly.

No es mi mejor post, pero he sido breve
Acceso al perfil público de David Valuja en bitly


martes, 15 de enero de 2013

¿QUÉ ES EL CONSORCIO DE COMPENSACIÓN DE SEGUROS?

Probablemente hemos oído hablar muchas veces del “CONSORCIO”, ¿pero sabemos a que se refiere?

En 1941 se creo, de forma provisional, el Consorcio de Compensación de Riesgos de Motín, para dar respuesta a las necesidades indemnizatorias originadas por la Guerra Civil Española (1936-1939). Después sirvió, circunstancialmente, para atender grandes siniestros como el incendio de Santander (febrero 1941), incendio de Canfranc (abril 1944), incendio de Ferrol (mayo 1944), explosión de minas de La Marina en Cádiz (agosto 1947), explosión de polvorín en Alcalá de Henares (septiembre 1948).
A partir de 1954 la iniciativa se hace permanente y el Consorcio se configura íntimamente relacionado con la cobertura de los riesgos extraordinarios, creando un sistema de indemnización por daños catastróficos único en el mundo. Estos riesgos extraordinarios son:
  • Inundaciones extraordinarias, terremotos, maremotos, erupciones volcánicas, tempestad ciclónica atípica y caídas de cuerpos siderales y aerolitos.
  • Los ocasionados violentamente como consecuencia de terrorismo, rebelión, sedición, motín y tumulto popular.
  • Hechos o actuaciones de las Fuerzas Armadas o de las Fuerzas y Cuerpos de Seguridad en tiempo de paz.
Además, comenzó a asumir otros cometidos, actuando como responsable subsidiario, como fondo de garantía o como reasegurador de: el seguro de crédito a la exportación, el seguro agrario combinado, el seguro obligatorio de automóviles, el seguro obligatorio de viajeros, el seguro obligatorio del cazador y el seguro de responsabilidad civil de riesgos nucleares. Desde 1998 forma parte del Pool Español de Riesgos Medioambientales y, finalmente, el Consorcio asume también, las funciones de liquidación de entidades aseguradoras.
Actualmente es una entidad pública empresarial, adscrita al Ministerio de Economía y Competitividad, a través de la Dirección General de Seguros y Fondos de Pensiones, con personalidad jurídica propia y se somete, al igual que el resto de las aseguradoras privadas, a la Ley de Ordenación y Supervisión de los Seguros Privados, y a la Ley de Contrato de Seguro.
En la práctica, la actividad del Consorcio es, principalmente:
  • Un asegurador directo, en el caso del seguro obligatorio del automóvil, cuando la solicitud de aseguramiento haya sido rechazada por lo menos por dos Entidades aseguradoras y también puede asegurar, en cualquier caso, con una cobertura más amplia, los vehículos oficiales del estado.
  • También funciona como un fondo de garantía, cuando se dan determinadas circunstancias, como de falta de seguro, insolvencia del asegurador, etc. Por ejemplo cuando en un accidente de circulación un vehículo carece del seguro obligatorio, es el consorcio quien se hace cargo, aunque luego reclamarán al responsable del accidente.
  • Protección frente a los riesgos extraordinarios. Esta protección está obligatoriamente vinculada a la suscripción de una póliza de seguro en ciertos ramos. En concreto, el Consorcio solo indemnizará, por ejemplo, al propietario de una vivienda dañada por un terremoto, si la vivienda llevaba más de 7 días asegurada en cualquier aseguradora española. Todas las aseguradoras, obligatoriamente, destinan un parte de la prima del seguro al Consorcio, para poder dar cobertura a los riesgos extraordinarios.
El Consorcio de Compensación de Seguros es un referente mundial en dar soluciones y en complementar el, ya avanzado,  sistema de seguros español. ¿Lo sabías?


Publicado originalmente en| QAH.com
Vía| Corsorcio de Compensación de Seguros
Más información| inese . es,  lainformacion . com,  diariovasco . com,  Diccionario MAPFRE de Seguros
Imagen | 20 maggio 2012 - Il terremoto in Emilia Romagna (Il Fatto Quotidiano on Flickr) / CC BY-NC-SA 2.0
En QAH| ¿Qué es el riesgo o azar moral? El Mercado de Seguros, ¿Qué son los consorcios administrativos?

LO MAS IMPORTANTE AL CONTRATAR UN PLAN DE PENSIONES

¿De qué vamos a vivir cuando nos jubilemos? Cuando lleguemos a la jubilación, ¿tendremos los recursos económicos suficientes para mantenernos?

Existen varias formas de disponer de un ahorro, para cuando llegue la jubilación. Una de esas formas, y que está al alcance de todos los bolsillos, es un Plan de Pensiones.
Si hemos llegado al punto donde tenemos claro que debemos ahorrar para la jubilación, y además ya tenemos claro que la fórmula que mejor se adapta a nuestras necesidades es un Plan de Pensiones, ahora solo falta elegir el mejor Plan de Pensiones.

Los Planes de Pensiones son fondos de inversión, pero con una legislación especial que, a cambio de algunas limitaciones para recuperar el capital, permite desgravar lo que invertimos cada año. Al igual que los fondos de inversión, lo que vamos ahorrando en el Plan de Pensiones se invierte, entre otros, en activos financieros a fin de lograr una revalorización adicional, que nos ayudará a incrementar el ahorro.

Para contratar un Plan de Pensiones normalmente debemos dirigirnos a una aseguradora, pero en casi todas la entidades financieras también comercializan Planes de Pensiones de sus aseguradoras.
Cuando nos informemos sobre un Plan de Pensiones, probablemente nos comenten todas las bondades de ahorrar para la jubilación, nos comentarán que sus planes de pensiones son mejores que los demás y nos dirán que es mejor tal o cual Plan de Pensiones porque tienen más rentabilidad.
Todo esto esta muy bien, pero lo más importante de un Plan de Pensiones no es ni donde lo contratamos, ni la cantidad que aportemos cada mes, ni siquiera la rentabilidad del mismo.

Lo más importante de un Plan de Pensiones es hacerlo cuanto antes. Esto no quiere decir que se haga mañana mismo, quiere decir que se haga mientras seamos jóvenes, veinteañeros.

Como muestra tres ejemplos:
1. Hombre, 24 años. Aporta 50€/mes durante 43 años hasta cumplir los 67 años.Tendrá ahorrados unos 115.000€ con lo podría tener una pensión vitalicia de 760€/mes

2. Hombre, 40 años. Aporta 50€/mes durante 27 años hasta cumplir los 67 años.Tendrá ahorrados unos 42.000€ con lo podría tener una pensión vitalicia de 275€/mes

3. Hombre, 24 años. Aporta 50€/mes solo durante 16 años hasta cumplir los 40 años. A los 40 años tendrá ahorrados unos 17.300€ pero este capital, con la revalorización del Plan de Pensiones, sin aportar ni un euro más, llegarían a convertirse en 50.000€ cuanto tenga 67 años, con lo que podrá tener una pensión vitalicia de 325€/mes

Es para pensárselo, ¿verdad?

Publicado originalmente en| QAH.com
Vía| MAPFRE
Más información| Finanzas, Finanzas para todos (PDF), Diccionario de Seguros FUNDACION MAPFRE, Bankia
Imagen| (SXC) Jose Luis Navarro

viernes, 21 de diciembre de 2012

NECESITO MIL EUROS DEL SEGURO

La necesidad nos ha llevado a buscar dinero fácil.

Ayer me llamaba un cliente, ciertamente angustiado. El único coche que tienen en casa, un vehículo adquirido de segunda mano, con más de 12 años, se le ha averiado la bomba de gasoil.
 
Alex Proimos
Después de mucho preguntar, encuentran un taller donde les ponen la bomba con garantía de un año por el módico precio de 1.000€. A mi personalmente me parece una barbaridad, pero en su día les advertí de los riesgos que corrían si compraban un vehículo de segunda mano a un particular y no en un concesionario, porque no tendrían garantía ninguna en caso de avería mecánica... en especial cuando sabía que la situación económica en la familia era muy ajustada.


Que malo será, que si ya sería mala suerte, que si así me ahorro 100€, bueno, ya sabemos como son estas cosas.


Ahora el vehículo está en el taller, reparado, pero no tienen los 1.000€ para pagarlo. Claro, el taller no les piensa entregar el coche y el lunes o el martes, o tal vez la semana que viene, para ir a trabajar podrán pedirle el favor a un vecino. A otro que los vaya a buscar y a un tercero que les haga la compra de paso que hace la suya.


Me llamó llorando a media mañana a la oficina. Me dice que ha discutido con sus padres, porque no le quieren prestar más dinero y no saben de donde lo van a sacar. El y su mujer, trabajan los dos, pero solo logran juntar entre ambos, con suerte, 900€ al mes. Sus "jefes" (unos innombrables sinvergüenzas, sin duda) los explotan con el rollo de "si quieres trabajar tiene que ser en negro” y firmando un papel donde si te pasa algo, tú ni me conoces, ni trabajas aquí ni nada.

Son de esos padres que tenían un trabajo digno de peones, la crisis los despidió y la crisis acabo con sus paros y sus ayudas familiares. Ahora están dispuestos a lo que sea por unos euros, incluso a trabajar de forma ilegal. Y es que tienen dos hijos de 2 y 8 años y un alquiler que pagar y una letra pequeña del coche y alguna que otro pago pendiente de la seguridad social, la luz, o incluso alguna compra del supermercado que pagan a plazos.


Con todo, tienen asegurada la casa, pero solo contra quebrantos económicos. Hace poco, la abuela les provocó un incendio en la cocina y el seguro de 110€ al año le salvó de pagar 8.500€ . Además en el último litigio con la seguridad social, los gastos de abogado los ha abonado su seguro de hogar y también la reparación de 110€ de la lavadora. Tienen el coche asegurado a todo riesgo, con una pequeña franquicia y gracias a ello, el vehículo del que ahora no pueden pagar la reparación, “no les costó nada” después del último accidente que fue siniestro total. 

Cada uno tiene, además, un seguro de vida que les cubre 20.000€ por fallecimiento o invalidez absoluta, que, entre los dos, pagan poco más de 100€ al año. En total en seguros pagan unos 55€/mes, un 6% de sus ingresos. Pero, con la que cae -dicen- como para quedarte sin casa o que falta uno de nosotros.

En varias ocasiones, sus seguros les han ayudado a sortear pequeños golpes del destino, y llorando me dice:

-Tiene que haber una manera de que podamos sacarle 1.000€ al seguro. Siempre nos ha ayudado, no puede ser que no lo haga esta vez. Busca tú la manera, alguna trampilla, algo que no se note, pero por favor, consíguenos esos 1.000€.


Otros menos honrados, seguro han dicho que les han robado una radio de 900€, declarada en póliza, pero que nunca tuvieron. Otros, tras un accidente, han dicho que en el coche iban 4 personas, además del conductor y todos tienen "dolor de cuello", otros, romperán los cristales de un coche viejo, para con la indemnización de los mismos comprar un coche de segunda mano sin averías, otros dirán que les atracaron en la calle y que les robaron todo, móvil, cámara de fotos y la cartera, otros partirán ellos mismos el cristal de la vitrocerámica, para que les ponga una nueva porque la vieja estaba toda rallada, otros dirán que les golpeó accidentalmente el coche un tractor del un vecino con la rueda, etc, etc.


Pero este cliente, sabe que esto no lo paga el seguro, pero sabe también que el seguro podría pagarlo  porque un siniestro más o menos, no le va a suponer nada a la aseguradora. Y además sabe y conoce a alguien que en alguna ocasión a defraudado al seguro, por lo que podría volver a hacerse.


Son muchas las conclusiones que podemos sacar de esta historia real, pero voy a destacar la impresión que en general tienen los asegurados de sus aseguradoras. Que son grandes y que tienen mucho dinero. Que solucionan problemas y además tendrían capacidad para solucionar otros muchos si se la “metemos doblada”.

Tal vez algún día las aseguradoras lo resuelvan casi todo, pero hoy, para que puedan resolver bien lo que resuelven, es necesario poner límites y condiciones a las garantías. Ya existen seguros que prestan 1.000€ en determinadas situaciones, pero para poder hacerlo, deben hacerlo precisamente así: EN DETERMINADAS SITUACIONES.

Eso es la esencia del seguro, resolver determinadas situaciones.

Por desgracia, todos nos encontramos en estas determinadas situaciones alguna ocasión, pero ¿somos tan previsores como la pareja de nuestra historia? Y es que hay que tener primero el seguro y luego el problema. Luego, ya deja que venga la situación.

Más información | Fraude y Seguros www.segurosparatodos.org


Imagen | Poverty in Rome (Alex Proimos) / CC BY 2.0

jueves, 13 de diciembre de 2012

LOS "REGALOS" DE LOS PLANES DE PENSIONES

Llega final de año y vuelven los “caramelos envenenados” de las entidades financieras.

Fíjate -me dice ayer un amigo- en todos los sitios están con el tema del plan de pensiones. Claro -continuaba- que considerados, ahora con el tema de la crisis, nos conciencian que ahorremos. 

NO nos engañemos. Las entidades financieras que ofrecen los planes de las gestoras de fondos de pensiones no están interesadas en tu jubilación al final del año. Lo que realmente quieren es cumplir sus objetivos y de paso lograr las correspondientes ganancias por la comisiones que les corresponden.

Es por eso que ahora, al final del año, te ofrecen generosos regalos por trasladar tu plan de pensiones, o incluso dinero en efectivo. Estos regalos suelen suponer entre el 1% y el 4% del importe del traslado. Pero ojo, que además del regalo, en todos ellos piden un periodo mínimo de permanencia de hasta 36 meses, lo que impide después el poder cambiarte, si así lo desearas. ¡Ni lo operadores de telefonía piden tanta permanencia cuando te "regalan?" el móvil!

Recordamos que la posibilidad del traslado de un plan de pensiones, sin coste, es lo más importante en los Planes de Pensiones, si se desea acceder a las mejores rentabilidades según se vaya comportando el mercado.

Vamos a ver que obtienen los partícipes cuando se dejan embaucar por estos caramelitos:

Cuando se dan regalos TODO ENTRA COMO RETRIBUCIÓN EN ESPECIES y si dan un porcentajes en efectivo TODO ENTRA COMO RENDIMIENTO DE CAPITAL MOBILIARIO

Es decir, LOS REGALOS SE PAGAN!

En el caso de los regalos, el partícipe no se entera del valor hasta que le envían la carta con la retribución en especies, donde nos damos cuenta que el regalo tiene un precio carísimo y que podríamos haberlo comprado casi por la mitad del precio que nos imputan.

Vamos a ver un ejemplo para 10.000€ de traslado que reciba un regalo valorado en un 3% de lo trasladado: 300€

Base imponible de 17.707 a 33.007€.
Tipo Marginal: 30%
Impuestos del Regalo: 90€

Es decir, piensa dos veces cuando te ofrezcan un regalo por trasladar tu plan de pensiones, porque al final lo que ganas es que PAGAS por un regalo que tal vez no te haga falta Y TE ENCADENAS hasta 3 años sin poder cambiar de entidad.

Eso no es ahorrar para la jubilación.

Si lo que quieres es más rentabilidad y GARANTÍA, pregunta por los Planes de Previsión Asegurada (PPA), con la misma fiscalidad de los Planes de Pensiones, pero con un capital garantizado a la jubilacion.

Si lo que quieres es una verdadera solución para la jubilación, empieza ya a ahorrar, pero olvídate de regalos, piensa en ti, no en la entidad que te lo ofrece.

Los caramelos y las manzanas envenenadas son para los cuentos, no para los que nos preocupamos de nuestra jubilación.

miércoles, 13 de junio de 2012

VISION NOCTURNA, INFRASEGURO


Si para lo que va de año, tuviera que resumir en una frase lo que mis clientes me piden en la oficina, sería esta: “Revísame el seguro”

Todos quieren pagar menos. Los días pasan y consumimos nuestras energías en comprender a los asegurados. Retocamos por aquí, ajustamos por allá, pedimos un descuento... Horas, días y semana invertidos en reducir el precio de los seguros y en cuidar a nuestros clientes. Es un mal menor.


Un mal menor, porque estos asegurados, normalmente, son buena gente. No se plantean cambiar de compañía ni de agente, solo quieren llegar mejor a fin de mes, pero con nosotros. Esta actitud de fidelidad, nos conmueve y buscamos soluciones. Con suerte podemos hacer un descuento en la póliza y todos contentos. Pero en otras ocasiones, tenemos que coger las tijeras y recortar. ¿Cómo lo hacemos?

Recortamos coberturas, recortamos complementos, recortamos... capitales. Claro, esto se hace por ORDEN del asegurado. Os sonará esta conversación:
  • ¿Cuánto tengo en muebles?
  • 40.752€ -le decimos-
  • Uf, yo no tengo tanto, con 20.000 llega... no va a arder todo!
  • Pero es que... claro, pero... verás... (aquí, como se que sois todos muy profesionales, le explicamos lo del INFRASEGURO)
  • Si, claro, vosotros por cobrar... Tu pon 20.000 que llega bien... y así me baja el seguro, ¿no?

NO. Esa ha de ser la respuesta, NO. NO le baja el seguro, y le sale a ud y a mi, muchísimo más caro!.

En ese momento empieza a peligrar la fidelidad del cliente. Amenaza con cambiar de compañía, con dar de baja los otros seguros, con toda la vida sin dar partes, parece mentira, yo pensaba que, etc.

Algunas compañías, si el asegurado insiste, le hacen firmar una clausula adicional, porque luego, siempre, pero siempre, vienen los problemas y las aseguradoras no quieren problemas. Los capitales se bajan, el asegurado firma y se va contento por ahorrar 20€ en el seguro de la casa. Por lo menos -piensa- pago lo mismo que el año pasado, y cuando llegue a casa entraré triunfante por haber ahorrado 20€ al patrimonio familiar. ¡Qué falta de visión!


Me gustaría exponer que no es tan fácil valorar el mobiliario de una casa. Todos nos olvidamos de incluir la ropa, las toallas y los zapatos (que en una familiar de 3 personas supera los 6.000€ de valor). Tal vez no debería existir el concepto mobiliario, tal vez se debiera indemnizar con opción a descontar lo que no hemos pagado, por no asegurar todo lo que debiéramos de asegurar, pero hoy por hoy si tengo 20 y aseguro 10 en un siniestro si me tenía que pagar 1000, me pagarán 500.

No podemos permitir que esto pase. Tenemos que hacer ver al asegurado que los 20€ que se quiere ahorrar, es mejor ahorrarlos en no ir un día a cenar fuera, en fumar un cigarrillo menos al día o en bajar la temperatura de la calefacción, porque ninguna de estas situaciones va a poner en peligro su patrimonio en caso de un siniestro. No somos agentes sociales, pero estos clientes confían en nosotros y se merecen nuestros buenos consejos. Que no es fácil ya lo se yo. Recordemos que hablamos de clientes fieles, con los que merece la pena trabajar. Vale la pena en molestarnos en explicarles que no les vamos a recortar los capitales, porque nos preocupamos por ellos.

Un cliente me dijo que en su casa se cortaba la luz desde las 10 de la noche hasta las 8 de la mañana. Si era necesario andaban a oscuras o usando linternas recargables por movimiento. Este es el primer caso de cliente que tiene visión nocturna y no tiene infraseguro.

lunes, 19 de marzo de 2012

¿MAS BARATO Y MEJOR?, SEGURO QUE NO


Ha pedido la mañana libre en su trabajo, asuntos propios, para acercarse hasta su agente de seguros y ponerle las cosas muy claritas. Pero antes se ha acercado hasta otra agencia de seguros a pedir un presupuesto. En esta otra agencia, le dicen pausadamente: “Lo ve, este seguro es más barato y las coberturas son mucho mejores”. Le están llamando tonto a la cara. Ahora ya no importa nada. Ya no importa la cobertura, el servicio, la compañía de seguros ni el mediador. Ya todo da igual. El precio del seguro y solo el precio, lo atormenta.


Con esta información, encendido, cegado por el agravio comparativo, va hasta su agente de seguros y le reclama que se revise el precio, porque es muy caro. En realidad no es muy caro, simplemente, es más caro que el de su vecino.

Esta situación se repite a diario y la han creado los mediadores de seguros.

El precio del seguro es como el valor nominal de una acción. No es que sea lo mismo, entendámonos, pero si es cierto que varía con el tiempo, influido por varios motivos. Cada año los precios cambian y últimamente las primas de los nuevos seguros son cada vez más ajustadas.

Las compañía de seguros, como todos los negocios, se inventaron para ganar dinero. Es muy enternecedor ver los anuncios de seguros y la sensación es que están ahí para cuidarnos, para apoyarnos en los momentos más difíciles. Sin dejar de ser cierto, que lo es, el objetivo de una aseguradora es ganar dinero. Esto no ha de avergonzar a nadie. NO existe ningún negocio que no tenga como finalidad ganar dinero. De lo contrario no sería un negocio, sería una ONG. Las aseguradoras son un negocio y por el bien de todos los asegurados han de seguir siéndolo.

Paralelamente, cada vez la oferta de seguros es mayor y mayor la competencia. Pero también cada vez son mayores las diferencias entre seguros. Estas diferencias sirven para hacer seguros con diferentes precios. Vamos a destacar que, desde mi punto de vista, no existen seguros malos. Todos los seguros son buenos, pero algunos son más generosos en coberturas y otros los son menos. Cuanto menos generosas sean las coberturas, más barato será el seguro.

Además, para terminar, la siniestralidad no es siempre la misma. En tiempos de crisis, el dinero para combustible escasea. Tan simple y tan real que a menos gasto en combustible, menos kilómetros recorridos, menos accidentes, menos siniestros. Esto se traduce en menos gasto para la aseguradora, para los mismos ingresos, lo que le permite ajustar las primas... de nueva producción.

Y ya tenemos montado el problema. Mientras yo sigo pagando en la renovación, más o menos lo de años anteriores, los que hacen seguros nuevos, se benefician de precios más ajustados. Por un mismo coche y para la misma persona y para un mismo seguro de una misma compañía, podemos encontrar diferencias muy importantes.

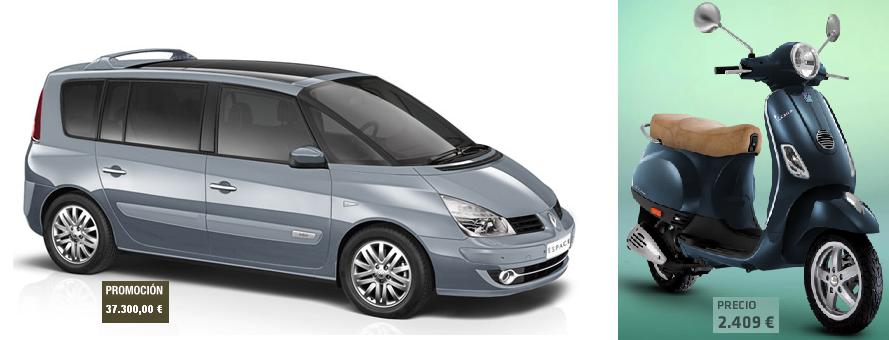
Esto es un problema. Pero a donde quería llegar es a que cuando nos ofrezcan un seguro poco generoso en coberturas, que no nos digan que es mejor y más barato. Es mentira. Tan mentira como decir que un Ciclomotor es mejor y más barato que un Monovolumen (se entiende, ¿no?). Claro, ¡cómo el ciclomotor consume menos!.

El precio del seguro, aunque no tenga siniestros, sube, en especial mientras siga subiendo el precio del combustible. ¿A quién le han bajado alguna vez el seguro de autónomos, por no tener siniestros? Implacablemente, cada año IPC y añadidos. CADA AÑO SIN FALTA.

Si los mediadores de seguros han sido capaces de formar a los asegurados en estas mentiras que beneficiaban sus ventas: “más barato y mejor” y “siempre le ha de bajar” ahora se tendrán que comer el marrón. Pero si una vez lo lograron, ahora que vuelvan a intentarlo. Que nos enseñen la verdad: que los seguros suben “con la vida” y que los seguros baratos son baratos por que son “más pequeños” MÁS BARATO Y MEJOR, SEGURO QUE NO.