miércoles, 13 de junio de 2012

VISION NOCTURNA, INFRASEGURO


Si para lo que va de año, tuviera que resumir en una frase lo que mis clientes me piden en la oficina, sería esta: “Revísame el seguro”

Todos quieren pagar menos. Los días pasan y consumimos nuestras energías en comprender a los asegurados. Retocamos por aquí, ajustamos por allá, pedimos un descuento... Horas, días y semana invertidos en reducir el precio de los seguros y en cuidar a nuestros clientes. Es un mal menor.


Un mal menor, porque estos asegurados, normalmente, son buena gente. No se plantean cambiar de compañía ni de agente, solo quieren llegar mejor a fin de mes, pero con nosotros. Esta actitud de fidelidad, nos conmueve y buscamos soluciones. Con suerte podemos hacer un descuento en la póliza y todos contentos. Pero en otras ocasiones, tenemos que coger las tijeras y recortar. ¿Cómo lo hacemos?

Recortamos coberturas, recortamos complementos, recortamos... capitales. Claro, esto se hace por ORDEN del asegurado. Os sonará esta conversación:
  • ¿Cuánto tengo en muebles?
  • 40.752€ -le decimos-
  • Uf, yo no tengo tanto, con 20.000 llega... no va a arder todo!
  • Pero es que... claro, pero... verás... (aquí, como se que sois todos muy profesionales, le explicamos lo del INFRASEGURO)
  • Si, claro, vosotros por cobrar... Tu pon 20.000 que llega bien... y así me baja el seguro, ¿no?

NO. Esa ha de ser la respuesta, NO. NO le baja el seguro, y le sale a ud y a mi, muchísimo más caro!.

En ese momento empieza a peligrar la fidelidad del cliente. Amenaza con cambiar de compañía, con dar de baja los otros seguros, con toda la vida sin dar partes, parece mentira, yo pensaba que, etc.

Algunas compañías, si el asegurado insiste, le hacen firmar una clausula adicional, porque luego, siempre, pero siempre, vienen los problemas y las aseguradoras no quieren problemas. Los capitales se bajan, el asegurado firma y se va contento por ahorrar 20€ en el seguro de la casa. Por lo menos -piensa- pago lo mismo que el año pasado, y cuando llegue a casa entraré triunfante por haber ahorrado 20€ al patrimonio familiar. ¡Qué falta de visión!


Me gustaría exponer que no es tan fácil valorar el mobiliario de una casa. Todos nos olvidamos de incluir la ropa, las toallas y los zapatos (que en una familiar de 3 personas supera los 6.000€ de valor). Tal vez no debería existir el concepto mobiliario, tal vez se debiera indemnizar con opción a descontar lo que no hemos pagado, por no asegurar todo lo que debiéramos de asegurar, pero hoy por hoy si tengo 20 y aseguro 10 en un siniestro si me tenía que pagar 1000, me pagarán 500.

No podemos permitir que esto pase. Tenemos que hacer ver al asegurado que los 20€ que se quiere ahorrar, es mejor ahorrarlos en no ir un día a cenar fuera, en fumar un cigarrillo menos al día o en bajar la temperatura de la calefacción, porque ninguna de estas situaciones va a poner en peligro su patrimonio en caso de un siniestro. No somos agentes sociales, pero estos clientes confían en nosotros y se merecen nuestros buenos consejos. Que no es fácil ya lo se yo. Recordemos que hablamos de clientes fieles, con los que merece la pena trabajar. Vale la pena en molestarnos en explicarles que no les vamos a recortar los capitales, porque nos preocupamos por ellos.

Un cliente me dijo que en su casa se cortaba la luz desde las 10 de la noche hasta las 8 de la mañana. Si era necesario andaban a oscuras o usando linternas recargables por movimiento. Este es el primer caso de cliente que tiene visión nocturna y no tiene infraseguro.

lunes, 19 de marzo de 2012

¿MAS BARATO Y MEJOR?, SEGURO QUE NO


Ha pedido la mañana libre en su trabajo, asuntos propios, para acercarse hasta su agente de seguros y ponerle las cosas muy claritas. Pero antes se ha acercado hasta otra agencia de seguros a pedir un presupuesto. En esta otra agencia, le dicen pausadamente: “Lo ve, este seguro es más barato y las coberturas son mucho mejores”. Le están llamando tonto a la cara. Ahora ya no importa nada. Ya no importa la cobertura, el servicio, la compañía de seguros ni el mediador. Ya todo da igual. El precio del seguro y solo el precio, lo atormenta.


Con esta información, encendido, cegado por el agravio comparativo, va hasta su agente de seguros y le reclama que se revise el precio, porque es muy caro. En realidad no es muy caro, simplemente, es más caro que el de su vecino.

Esta situación se repite a diario y la han creado los mediadores de seguros.

El precio del seguro es como el valor nominal de una acción. No es que sea lo mismo, entendámonos, pero si es cierto que varía con el tiempo, influido por varios motivos. Cada año los precios cambian y últimamente las primas de los nuevos seguros son cada vez más ajustadas.

Las compañía de seguros, como todos los negocios, se inventaron para ganar dinero. Es muy enternecedor ver los anuncios de seguros y la sensación es que están ahí para cuidarnos, para apoyarnos en los momentos más difíciles. Sin dejar de ser cierto, que lo es, el objetivo de una aseguradora es ganar dinero. Esto no ha de avergonzar a nadie. NO existe ningún negocio que no tenga como finalidad ganar dinero. De lo contrario no sería un negocio, sería una ONG. Las aseguradoras son un negocio y por el bien de todos los asegurados han de seguir siéndolo.

Paralelamente, cada vez la oferta de seguros es mayor y mayor la competencia. Pero también cada vez son mayores las diferencias entre seguros. Estas diferencias sirven para hacer seguros con diferentes precios. Vamos a destacar que, desde mi punto de vista, no existen seguros malos. Todos los seguros son buenos, pero algunos son más generosos en coberturas y otros los son menos. Cuanto menos generosas sean las coberturas, más barato será el seguro.

Además, para terminar, la siniestralidad no es siempre la misma. En tiempos de crisis, el dinero para combustible escasea. Tan simple y tan real que a menos gasto en combustible, menos kilómetros recorridos, menos accidentes, menos siniestros. Esto se traduce en menos gasto para la aseguradora, para los mismos ingresos, lo que le permite ajustar las primas... de nueva producción.

Y ya tenemos montado el problema. Mientras yo sigo pagando en la renovación, más o menos lo de años anteriores, los que hacen seguros nuevos, se benefician de precios más ajustados. Por un mismo coche y para la misma persona y para un mismo seguro de una misma compañía, podemos encontrar diferencias muy importantes.

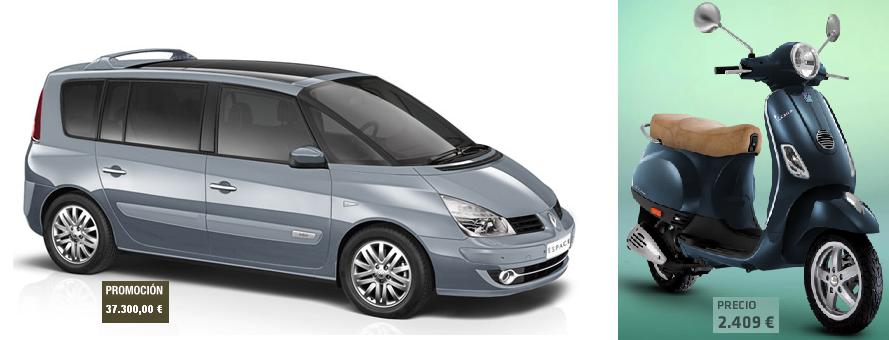
Esto es un problema. Pero a donde quería llegar es a que cuando nos ofrezcan un seguro poco generoso en coberturas, que no nos digan que es mejor y más barato. Es mentira. Tan mentira como decir que un Ciclomotor es mejor y más barato que un Monovolumen (se entiende, ¿no?). Claro, ¡cómo el ciclomotor consume menos!.

El precio del seguro, aunque no tenga siniestros, sube, en especial mientras siga subiendo el precio del combustible. ¿A quién le han bajado alguna vez el seguro de autónomos, por no tener siniestros? Implacablemente, cada año IPC y añadidos. CADA AÑO SIN FALTA.

Si los mediadores de seguros han sido capaces de formar a los asegurados en estas mentiras que beneficiaban sus ventas: “más barato y mejor” y “siempre le ha de bajar” ahora se tendrán que comer el marrón. Pero si una vez lo lograron, ahora que vuelvan a intentarlo. Que nos enseñen la verdad: que los seguros suben “con la vida” y que los seguros baratos son baratos por que son “más pequeños” MÁS BARATO Y MEJOR, SEGURO QUE NO.

martes, 14 de febrero de 2012

CUANTO CUESTA HACER VALER MI SEGURO


Contratas un seguro y estás adquiriendo soluciones ante eventuales problemas. Algunos problemas son pequeños, otros más grandes. Que se rompa un cristal de una ventana suele ser un problema pequeño. Que me olvide el grifo de la bañera abierto y se inunde mi casa y la de todos los vecinos del piso de abajo... es un problema más grande, pero sobre todo más caro.

Como en esto de los seguros, todos sabemos mucho de lo que cuestan pero poco de para que valen, vamos a inventarnos un seguro sencillo, con un precio y con unas coberturas. Las coberturas del seguros, que así es como se les llama en este mundo, son aquellas cosas para las que vale el seguro.

Seguro de Nevera domestica: Si ud tiene una nevera, este es su seguro. (Esto es una invención, pero tal vez exista). Por solo 15€ al año, asegure los alimentos y las bebidas de su nevera. Con este titular, de momento parece un seguro que cuesta poco y vale para mucho. Pero ahora vamos a entrar en detalles: Este seguro cubre si sus alimentos se estropean o si sus bebidas no están frescas a causa de una avería de la nevera, falta de suministro eléctrico, o si un ladrón entra en su casa y deja la puerta de la nevera abierta.

Ya está. Además en cada cobertura, detallamos que es una avería, que se considera falta de suministro eléctrico y cuando se considera que entra un ladrón en su casa. En los seguros se hace así. Nos guste o no, una avería no es que la nevera esté sucia y huela mal, ni que la puerta no cierre porque le corté las gomas de la puerta, que estaban algo ennegrecidas. Ni falta de suministro eléctrico es que “salten los plomos” por meter un tenedor en un enchufe. Ni entrar un ladrón en casa es olvidarme de cerrar la puerta de la nevera por la prisas de ir a comer a casa de los suegros el domingo. Si, las coberturas se detallan y se precisan.

Ya tenemos el seguro. Ahora, para que sea un seguro de verdad, tiene que tener un precio. No existen los seguros gratis. Podría darse el caso de tener un descuento del 100%, pero aun así tiene un precio. Para saber lo que cuesta un seguro, no es muy difícil, pero es muy complejo. En nuestro caso pongamos que existen 100 neveras. Suponemos que solo a 45 dueños de nevera les interesa el seguro y que (en base a estudios y estadísticas muy precisas) solo 3 de estas neveras van a tener un problema de los que indicamos y detallamos antes. Tenemos calculado, también, cuanto cuestan los alimentos que puede haber en la nevera y le damos un valor al perjuicio de no tener bebidas frías: total 200€ de media por nevera. Luego, el seguro costaría 200€ x 3 neveras / 45 neveras aseguradas = 13,33€ por seguro. A este valor técnico, le incrementamos los gastos necesario para el papeleo de la aseguradora y ya tenemos el seguro y el precio del seguro.

¿Cuánto me cuesta, ahora, hacer valer mi seguro? Esto, en si, es otro problema. Sea o me parezca caro o barato el seguro, el problema de verdad es si me va a valer de algo. He pagado 15€ y tengo el agua fresca esperándome en mi nevera asegurada. Pero llego a casa y resulta que me han entrado a robar. El ladrón, parece ser que buscando dinero, ha movido la nevera para buscar detrás de ella algo de valor. Luego se tropieza con los cables y con el tirón provoca una avería en el motor que además hace saltar la luz. El ladrón ha debido de caerse, porque la nevera está abollada y veo un silla rota. Pero la puerta de la nevera está cerrada. Llamo al seguro. NO me cubre porque la avería la ha provocado el ladrón, si hubiera dejado la puerta abierta... ¡pero a la puerta de la nevera, ni la ha tocado!

Total, que has tirado 15€. CUIDADO con esos seguritos baratos que circulan por ahí y que cubren tonterías. ¿Sabes cuanto te costaría hacer valer tu seguro? Unos 200€ anuales en un seguro completo de hogar que incluye, casi siempre, los daños por robo o su intento. ¿Está claro?

miércoles, 8 de febrero de 2012

¿INVERSIÓN SEGURA? INVERSION EN SEGUROS


Un joven director comercial, que lleva años invirtiendo sus ahorros de diversas formas, hace unos días le dijo a su agente de seguros: - ¡Vaya, no sabía que se podía invertir en seguros de vida!

Acababa de firmar un seguro de vida. Una inversión a cuatro años. Si, repito, un seguro de vida, una inversión a cuatro años. Con un interés garantizado del 3,33% anual. Esto quiere decir que sus 10.000€ se convertirán en cuatro años, con garantía por escrito, en 11.337,68€. Haga cada uno sus cuentas y no se olviden de la fiscalidad. Nos explicamos.
Una inversión es cuando empleamos o colocamos una cantidad de dinero, con la finalidad de incrementarlo. Dependiendo como empleemos o coloquemos ese dinero, tendremos una u otra inversión. Existen, pues, infinidad de inversiones. Por algún motivo, al común de los mortales, nos viene a la mente, al hablar de inversiones, el dinero a plazo fijo e invertir en bolsa, entre otras. No todas la inversiones logran incrementar el dinero y lo que es más grave, en ocasiones el resultado es todo lo contrario y con el agravante de que incluso no pueda recuperar mi dinero.

Un seguro de vida es, en esencia y simplificando, un contrato entre una compañía de seguros y una persona, donde a cambio de una cantidad de dinero, la compañía de seguros se obliga a pagar en caso de muerte y/o supervivencia de esta persona, otra cantidad de dinero a un beneficiario*.
El beneficiario en caso de muerte, ha de ser otra persona, claro. Pero en caso de supervivencia suele ser la misma persona. * Adaptado de Ley50/1980, de 8 de octubre, de Contrato de Seguro, Art. 83

El concepto más arraigado de seguro de vida, es aquel donde una persona paga a una compañía de seguros, una cantidad de dinero con cierta periodicidad y si tiene la desdicha de fallecer, la compañía de seguros paga al beneficiario la cantidad de dinero acordada. Por ejemplo: nuestro joven director comercial, paga 200€ al año y si fallece, su mujer, que es la beneficiaria, recibe 100.000€. Fácil, ¿no?

Supongamos otro caso, bastante común. Una persona paga a una compañía de seguros un cantidad de dinero mensual durante 25 años. En este caso se acuerda que si esta persona muere, la compañía de seguros paga al beneficiario un capital. Pero, además, se acuerda también que si esta persona vive pasados los 25 años, la compañía de seguros le devolverá el dinero que le pagó durante todo ese tiempo. Sigue siendo un seguro de vida, porque, como dijimos antes, la compañía de seguros se obliga a pagar en caso de muerte y/o supervivencia de esta persona. Todo depende de como se redacte el contrato de seguro de vida. Este tipo de seguros de vida se conocen como seguros de ahorro o planes de jubilación. Pero son seguros de vida.

Finalmente imaginemos la siguiente situación: Una persona paga a una compañía de seguros una cantidad de dinero fija y una sola vez. Se acuerda que si esta persona muere, antes de que pasen cuatro años, la compañía de seguros le devuelve al beneficiario la totalidad del dinero pagado, más intereses; pero si esta persona vive al cabo de los cuatro años, se le devuelve a ella el dinero pagado, más intereses. Sigue siendo un seguro de vida.

Pero poner una cantidad de dinero, durante un plazo determinado y que me lo devuelvan con intereses, ¿no les suena a otra cosa?. Es una inversión, ¿o no? Pero es también un seguro de vida.

La ventaja de invertir en un seguro de vida, es que el capital invertido y la rentabilidad positiva están garantizados y además puedo recupera mi dinero sin problemas antes de que pase el plazo establecido.

 Quieres una inversión segura? Invierte en seguros de vida. Pregunta en tu agencia de seguros. Seguro de vida, una inversión segura.